

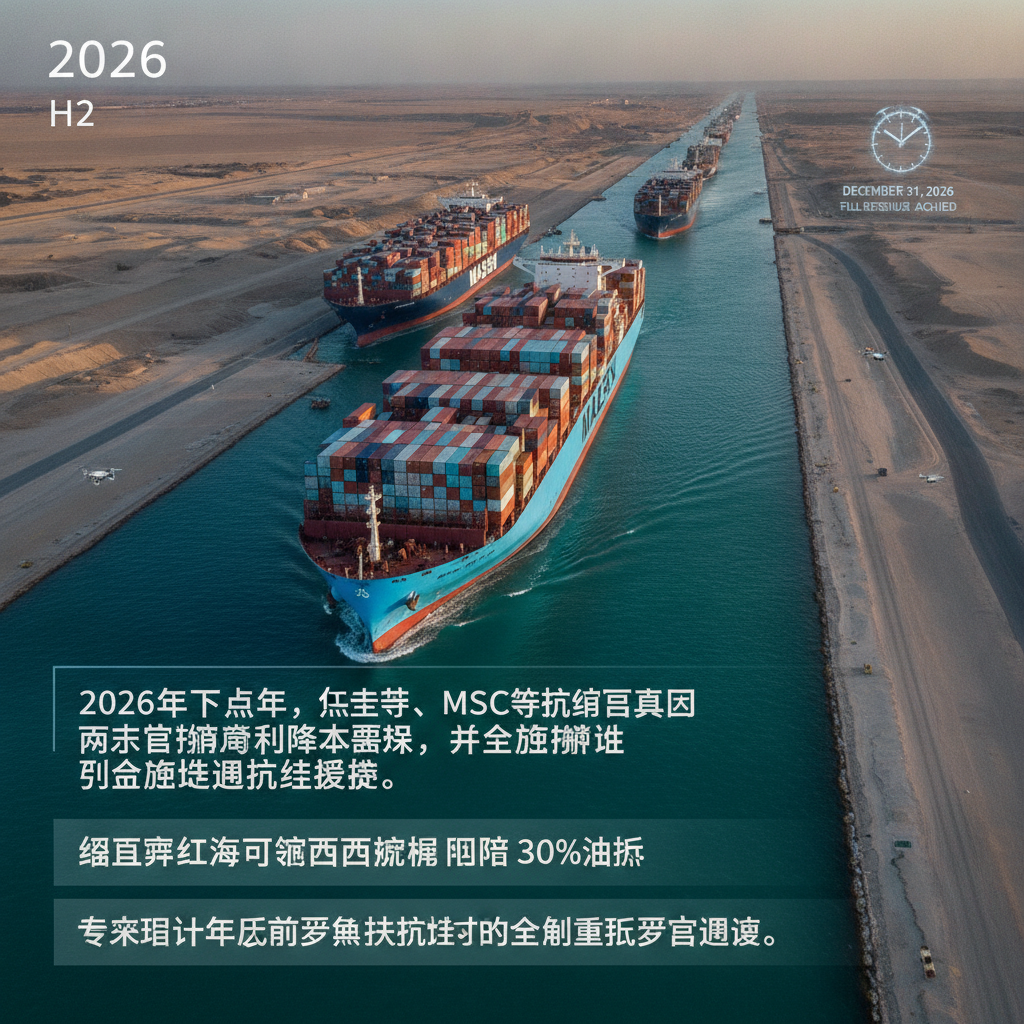
全球供应链重构与降本博弈:随着马士基与MSC相继试水,2026年苏伊士运河航线恢复能否全面终结航运业的好望角绕行时代?
进入2026年下半年,全球航运业正迎来关键转折点。随着地缘安全局势出现部分缓和迹象,苏伊士运河航线恢复已从极少数船东的试探性复航演变为头部班轮公司的集体行动。长期绕行好望角所带来的高昂燃油成本和严重运力损耗,正促使全球航运巨头重新评估红海主干航线的商业可行性与安全边界。
1. 头部船司加速回归苏伊士运河
2026年7月至8月,马士基(Maersk)与赫伯罗特(Hapag-Lloyd)依托“双子座”合作网络,率先宣布恢复部分经苏伊士运河的亚欧航线(如AE15航线),预计整体海运往返航程可缩短约四周时间。紧随其后,市场份额第一的地中海航运(MSC)也宣布在亚洲至欧洲的4条主干航线(包括Albatros等)上部分恢复红海通行。法国达飞(CMA CGM)在此轮复航中表现最为激进,截至2026年8月中旬,已有199艘达飞船舶通过苏伊士运河,过河净吨位大幅飙升,几乎追平2025年全年总数。
2. 竞争倒逼航线网络重塑
航运咨询机构Sea-Intelligence指出,推动这一趋势的核心动力是激烈的市场竞争压力。经苏伊士运河直穿航线比绕行好望角节省约10至14天单程航行时间,并能降低近30%的燃油消耗。当部分船司开始享受苏伊士运河航线恢复带来的低成本与短时效优势时,高昂的绕航成本将使其他班轮公司处于极大的竞争劣势。业内专家预测,在激烈的红海复航博弈下,到2026年底,亚欧西向主干航线甚至有极大可能实现向苏伊士运河的全面运力转移。
3. 面临的潜在风险与行业展望
尽管当前苏伊士运河航线恢复势头强劲,但红海区域的战争风险溢价(War Risk Premiums)依然存在剧烈波动,部分动荡时段保费仍高达船壳价值的0.7%至1.0%。未来,全球海运供应链的长期稳定性将高度依赖中东局势的实质性走向,而各大航运企业必须在降本增效的商业诉求与船舶资产的安全管控之间寻找精准的平衡点。
参考文献
- War Risk Premiums Spike to 1% as Red Sea Attacks Resume (Shipping Intelligence Hub, 2026)
- 地中海航运部分恢复苏伊士运河和红海运营 (国际船舶网, 2026)
- 两大航运巨头重启苏伊士运河航线 (新华网客户端, 2026)
- 最航运| SI:竞争压力将迫使集运船公司加快重返苏伊士运河 (网易, 2026)