
全球Ocean Freight Rates的“新常态”:高波动与供需博弈
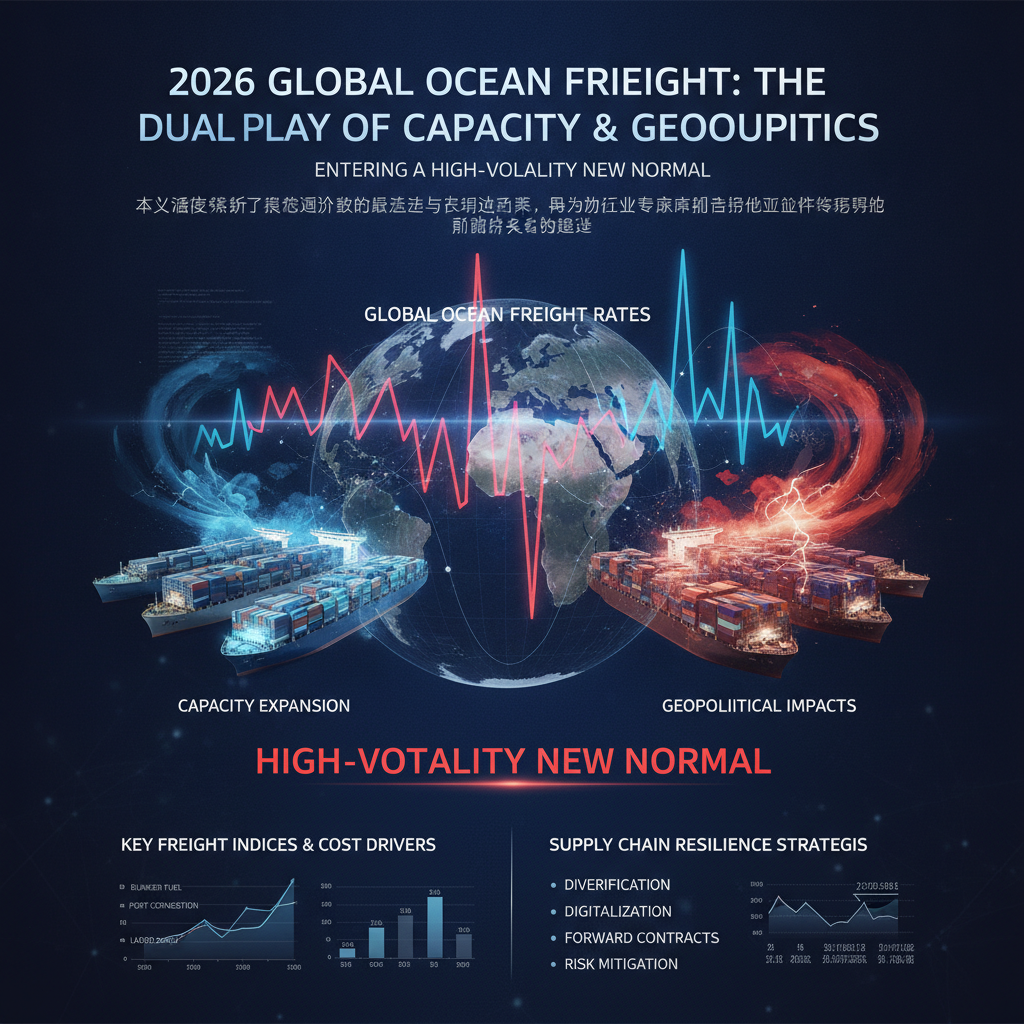
2026年,全球海运费率(Ocean Freight Rates)彻底告别了传统的周期性规律,高波动性已成为市场基调。尽管大量新造船舶在2026年集中交付,理论上会为运价带来下行压力,但地缘政治冲突(如红海危机导致船舶持续绕行)、港口效率降低以及提前爆发的补库存需求,使得实际运价依然居高不下。最新数据显示,2026年8月全球集装箱海运量创下1746万TEU的历史新高,实际运力需求与货运量的分化显著加剧了局部航线的舱位紧张现象。
核心指数走势与Ocean Freight Rates成本驱动因素
截至2026年10月中旬,核心运价基准依然维持强劲支撑。中国出口集装箱运价综合指数(CCFI)报1922点,上海出口集装箱运价指数(SCFI)则达到3679点附近。亚欧等主干航线因绕行好望角,航程增加10至14天,导致单箱燃料及运营成本激增25%至35%。此外,头部船公司通过空船航行(Blank Sailings)等严格的运力管理策略,对即期市场运价形成了有效托底。
应对Ocean Freight Rates波动的战略建议
面对2026年充满挑战的Ocean Freight Rates市场,物流供应链专家建议采取以下策略:
- 动态运力采购:在长期协议与即期现货市场中寻找灵活平衡,防范突发性费率飙涨。
- 供应链分散化:积极探索海铁联运等多式联运方案,对冲单一海运航线因地缘风险带来的延迟。
- 对冲环保合规成本:欧盟排放交易体系(ETS)持续扩围,绿色溢价必将成为重构海运费率的长期推手。
参考资料: [1] Drewry World Container Index 2026年10月数据; [2] 2026上海航运交易所CCFI及SCFI报告; [3] Container Trades Statistics (CTS) 海运量统计分析。