
2026年全球集装箱船产能过剩的市场现状
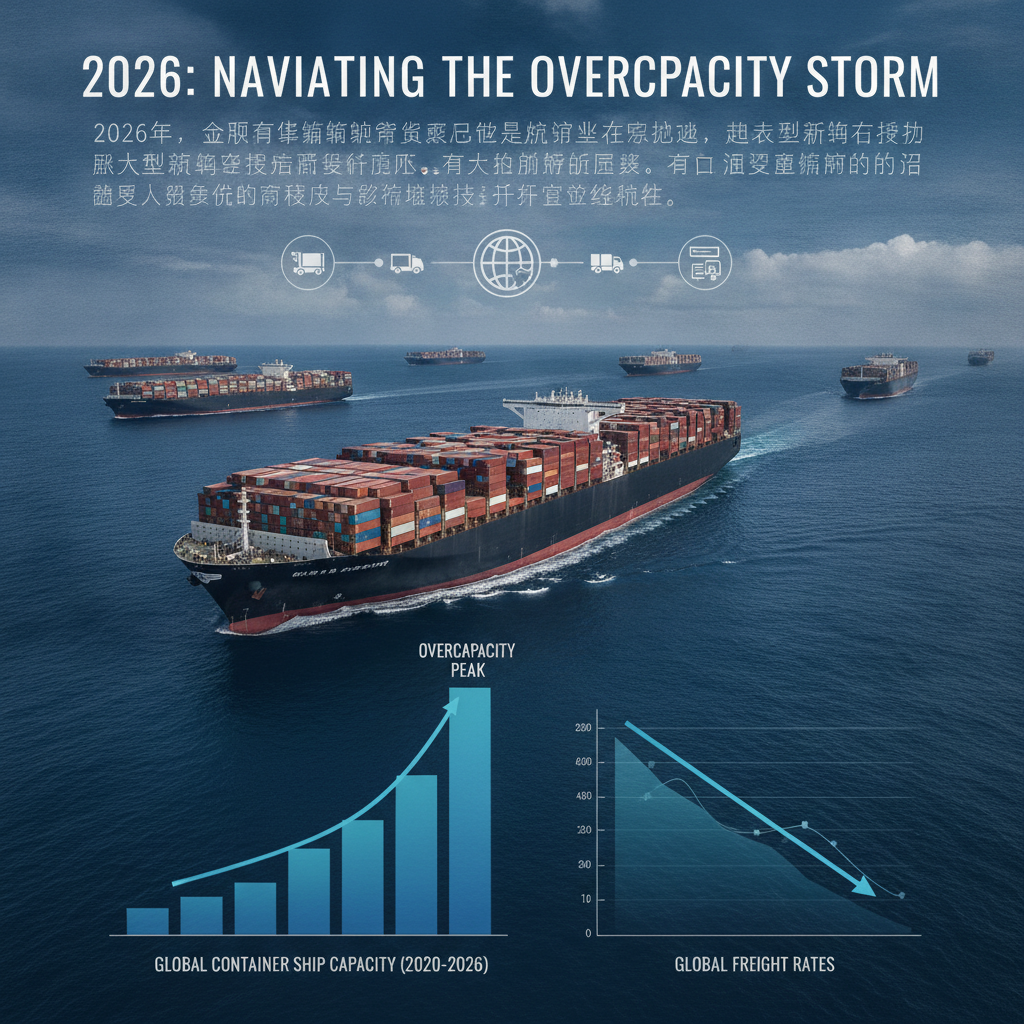
进入2026年,全球航运市场正式迈入深度转型期,全球集装箱船产能过剩已成为不可回避的结构性挑战。随着疫情期间创纪录的船舶订单陆续下水,市场正面临自2016年以来最严峻的供需失衡风险。在国际贸易需求降温与运力飙升的双重挤压下,物流与航运专家必须重新审视现有的供应链策略。
核心数据:运力规模与交付狂潮
行业最新数据显示,全球集装箱船队运力在2026年预计增至3470.4万标准箱(TEU),同比增长达3.8%。其中,超大型集装箱船舶运力占比接近50%,成为推动主干航线运力过剩的核心推手。尽管此前红海局势导致的绕航暂时吸收了部分冗余运力,但一旦苏伊士运河全面复航,预计将释放约5%至10%的有效运力,令全球集装箱船产能过剩局面雪上加霜。
全球集装箱船产能过剩对行业与运费的影响
这种规模空前的全球集装箱船产能过剩,正在急剧改变承运商与货主之间的博弈态势。当前,现货运价已从历史高位显著回落,部分主干航线的现货和长期合同运价均面临巨大的下行压力。为了缓解危机,各大航运公司正采取积极的运力管理与防御措施:
- 空白航行常态化:承运商被迫在欧美主干航线上大规模取消航班,通过空航来人为限制有效供给。
- 老旧船舶拆解缓慢:尽管面临产能过剩,但旧船拆解率在2025至2026年间依然处于历史低位,延缓了市场的自我修复周期。
- 盈利空间大幅压缩:业内权威预测2026年全球集运行业的息税前利润将发生断崖式下跌,部分企业盈利能力逼近盈亏平衡线。
应对全球集装箱船产能过剩:物流与航运专家的破局策略
面对运费的剧烈波动与服务的不确定性,物流与航运专家需要将核心诉求从单一的成本控制转向供应链的可靠性与韧性管理。专家建议货主构建多元化的承运商矩阵,以分散由频繁航次取消带来的断链风险。同时,利用实时船舶追踪和数字孪生技术动态监控航期变化,将成为2026年应对全球集装箱船产能过剩的重要破局手段。
参考资料
- Container Shipping Forecast 2026: Rates, Routes and Risks – Maritime Gateway (2026)
- What to Expect at TPM 2026: FreightOptics Preview (2026)
- 2026年全球集装箱航运:运力过剩加剧,运价持续承压 (2026)
- 应对2026年全球船舶产能过剩危机 (2026)
- Shipping Gazette: 集装箱船订单簿创历史新高 (2026)