
引言:集装箱航运产能过剩的隐患与爆发
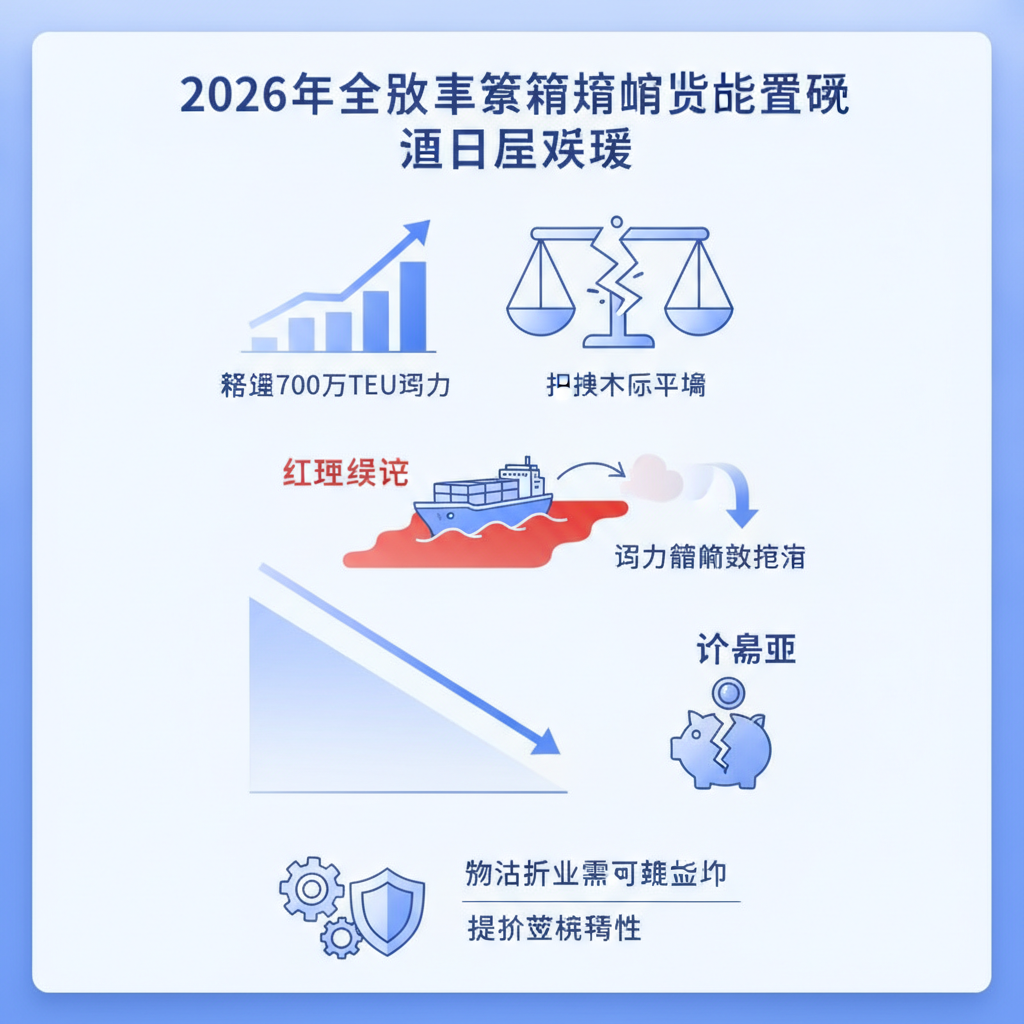
全球海运物流业正面临严峻的现实考验,集装箱航运产能过剩问题正达到自2016年行业低谷以来的最高警戒水位。在疫情期巨额利润的驱使下,承运人大量投资新船,导致2024至2026年间有高达700万TEU的新增运力涌入市场。这一前所未有的运力扩张,正在彻底打破原有的供需平衡,迫使物流与航运专家重新评估未来的供应链风险。
数据背后的结构性失衡与集装箱航运产能过剩预警
截至2025年底,全球集装箱船队总运力已突破3300万TEU,在需求疲软的背景下仍实现了7%的同比增长。知名航运数据分析机构Sea-Intelligence警告称,全球市场正结构性地走向周期性的集装箱航运产能过剩,预计运力冗余将在2027年达到峰值,恐重演十年前的运费价格战危机。
红海绕行效应的消退
在过去一年中,红海危机迫使大量船舶绕道好望角,这种航线延长在很大程度上暂时掩盖了集装箱航运产能过剩的真实影响。然而,业内专家指出,一旦地缘政治危机在2026年中后期得到实质性缓解,大量被束缚的冗余运力将重新释放到干线市场中,从而让过剩局面彻底暴露无遗。
应对集装箱航运产能过剩:航企利润承压与战略调整
面对庞大的运力基数,主要东西向干线的供需比目前已显示出超过10%的运力富余。财务模型预测显示,随着可用运力与实际货物需求之间差距的扩大,头部航运企业在2026年的海运板块EBITDA(息税折旧摊销前利润)可能会暴跌近60%。为应对这一结构性危机,航运巨头正采取以下防御机制:
- 增加空白航行(Blank Sailings):通过人为减少区域船舶供应来支撑即期运价,避免运费全面崩盘。
- 运力重新分配与投资转向:将过剩运力转移至需求相对稳定的南亚和拉美等新兴市场;部分巨头如HMM甚至暂停扩张,转向能源航运领域以分散风险。
- 推迟旧船拆解与运力封存:保留老旧船舶作为应对不可预测的地缘政治和供应链中断的战略保险。
综上所述,集装箱航运产能过剩将成为主导2026年及以后全球物流市场的绝对核心变量。货主与物流供应链企业必须提前做好情景规划,将重点从单纯的成本优化转向构建跨周期的供应链韧性。
参考资料
Logistics Great: Is Container Shipping Overcapacity Creating a 2026 Rate Crisis?
Portnews: Sea-Intelligence warns of container shipping overcapacity peaking in 2027
Market Insights: Container shipping overcapacity temporarily masked by rerouting
JCtrans: Container Shipping Cycle Turns: HMM Pauses Container Ship Expansion