

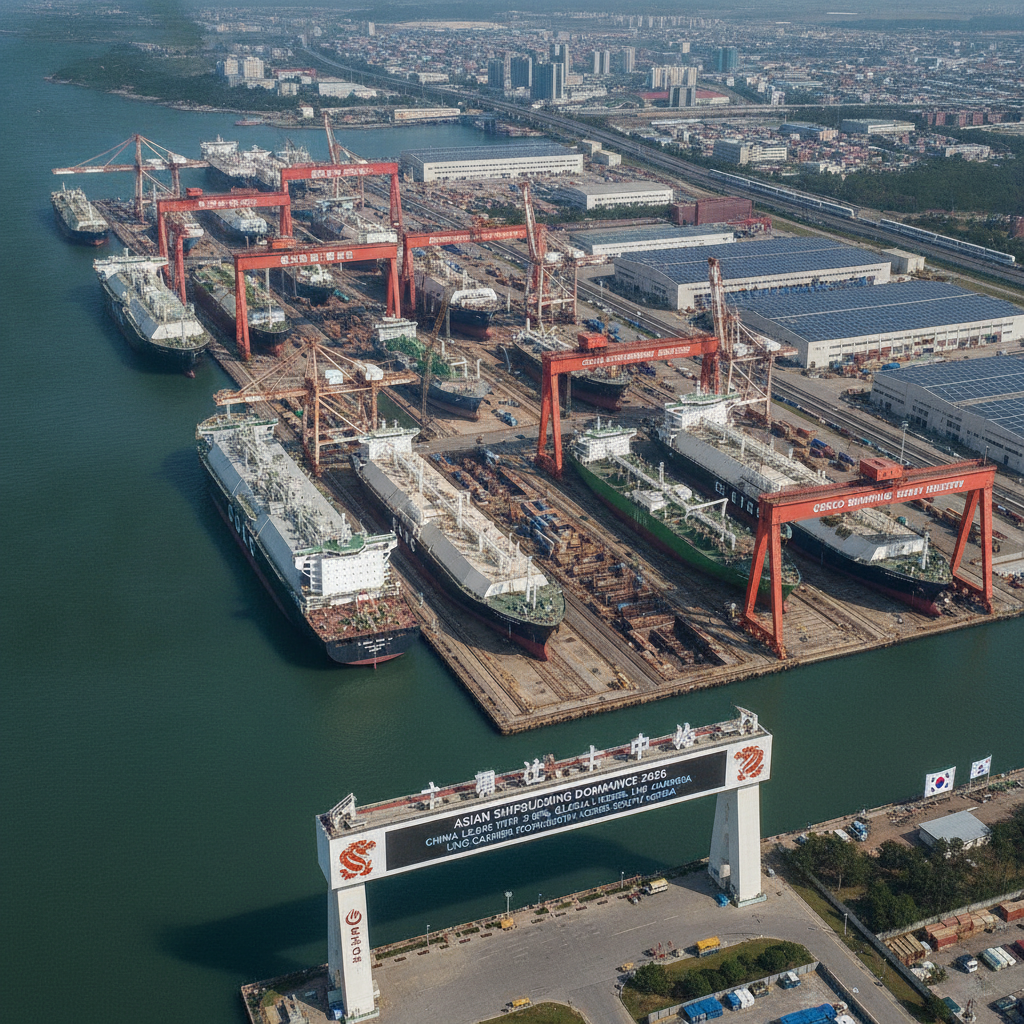
Asian Shipbuilding Dominance:亚洲造船业的绝对主导地位
在2026年的全球航运与能源物流市场中,“Asian Shipbuilding Dominance”(亚洲造船主导地位)已成为不可撼动的行业现实。以中国和韩国为首的亚洲造船厂不仅垄断了全球商船产能,更在高端制造与绿色低碳船舶领域建立了坚实的技术壁垒。最新行业动态表明,这种主导地位正在深刻影响全球供应链的扩张速度与稳定性。
中韩造船双雄与LNG运力瓶颈
进入2026年,亚洲船企在全球订单簿上的集中度达到历史巅峰。根据BRS Shipbrokers及Wood Mackenzie的2026年最新报告,中国造船业在今年上半年斩获了全球超八成的新船订单。
- 手持订单分布:目前中国手持订单量占全球的75.1%,韩国以14.9%的份额紧随其后。
- LNG航运制约:尽管美国和卡塔尔等国正试图扩大全球液化天然气(LNG)供应,但因绝大多数LNG运输船必须依赖中韩两国船厂建造,导致运力扩张可能受到严重的造船瓶颈制约。
- 高端领域反超:在2026年上半年的90艘LNG新船订单中,中国拿下57.8%的市场份额,首次反超长期占据主导的韩国(41.1%)。
庞大产业生态重塑全球物流未来
巩固这种Asian Shipbuilding Dominance的核心在于深度的产业生态系统。中国船企凭借“模块化建造与大规模预制”模式,大幅提升了造船吞吐量,部分头部船厂的排期已排至2030年。对于全球物流与航运专家而言,未来的航线运力储备、脱碳进程以及重大能源贸易的可靠性,都将不可逆转地依赖于这一庞大的亚洲工业体系。
参考文献
1. https://brsshipbrokers.com/publications 2. https://www.imarine.cn/ 3. https://www.woodmac.com/ 4. https://transportgeography.org/