

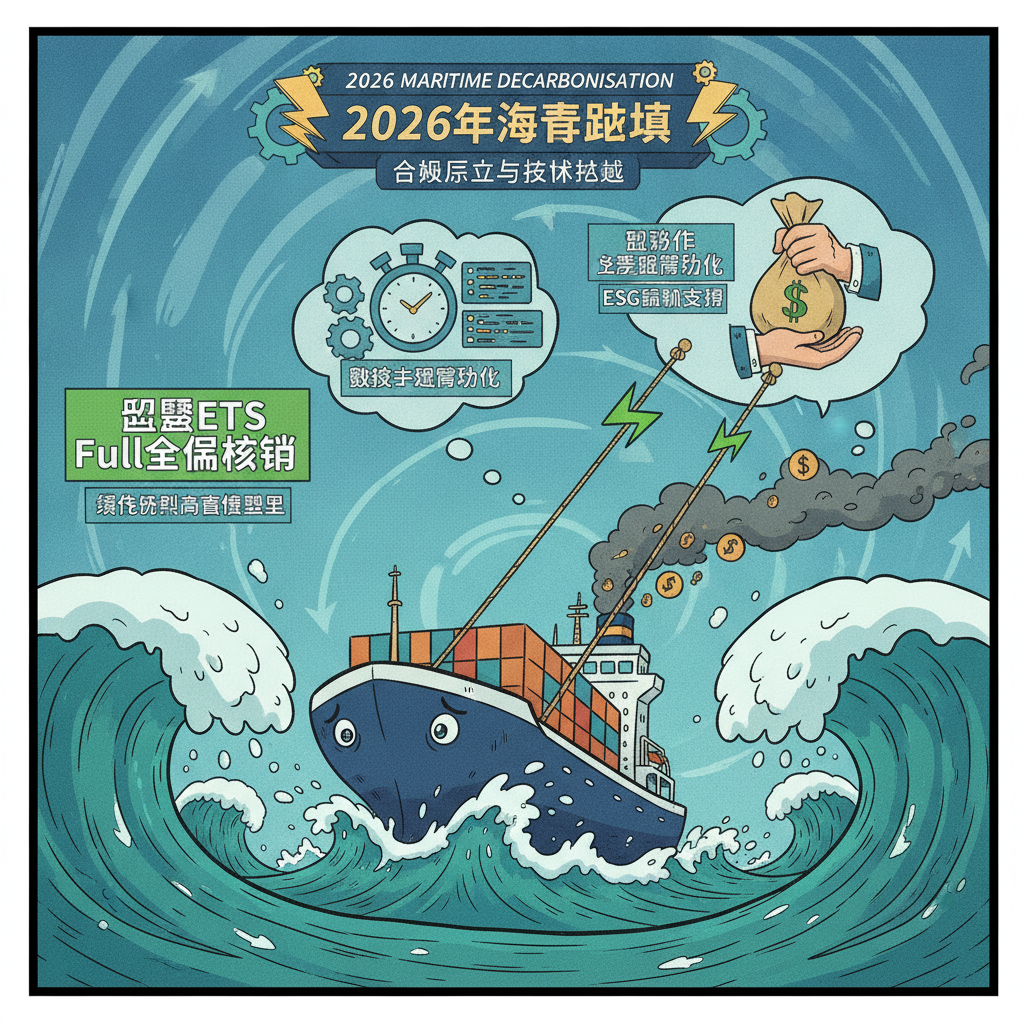
随着环保法规收紧,海事脱碳 (Maritime Decarbonisation) 已成为航运企业生存的硬性要求。进入2026年,欧盟排放交易体系(ETS)对航运业的配额核销比例已全面提升至100%。同时,根据中国船级社的报告,受国际海事组织(IMO)净零框架推迟及港口设施滞后等因素影响,航运脱碳正面临系统性阻力。
绿色燃料成本壁垒与能源路径
尽管替代燃料投资攀升,但高昂的成本仍是规模化应用的瓶颈。截至2025年底,中国建成的约800万吨/年油当量的绿色燃料产能(含甲醇与绿氨),其成本仍是传统化石燃料的1.5至2倍。劳氏船级社(LR)数据显示,当前能源转型进度与2030年脱碳目标仅达到24%至30%的契合度,行业依然高度依赖化石燃料。
数字化运营与零碳物流协同效应
在硬件技术瓶颈短期内难以突破的背景下,数字化运营成为企业降本增效的核心利器:
- 数字化效能提升:仅通过航线优化与速度控制,海运业在无需增加额外资本投资的情况下即可削减高达25%的碳排放。
- 绿色走廊扩展:为加速零排放船舶部署,全球绿色航运走廊数量近期激增了40%,逐步形成低碳物流网络。
- ESG金融支持:符合ESG标准的海上保险备受青睐,约28%的新投保人选择基于碳减排表现的保费折扣方案,有效优化了运营资金流。
未来展望
全球绿色航运市场规模预计将从2025年的245.7亿美元激增至2034年的1096.5亿美元。面对高企的碳价与合规成本,物流专家必须跳出单一技术视角,将海事脱碳与供应链管理、绿色金融及数字化平台深度融合,才能在未来的碳中和竞争中占据战略高地。
参考资料:
1. DB SCHENKER: 欧盟ETS计划进展
2. 中国船级社:《航运低碳发展展望2025》
3. 劳氏船级社: Global Maritime Trends Barometer 2025
4. 行业动态: 2026全球碳中和海运服务与数据预测
5. 国家能源局: 中国绿色燃料发展报告 (2026)