

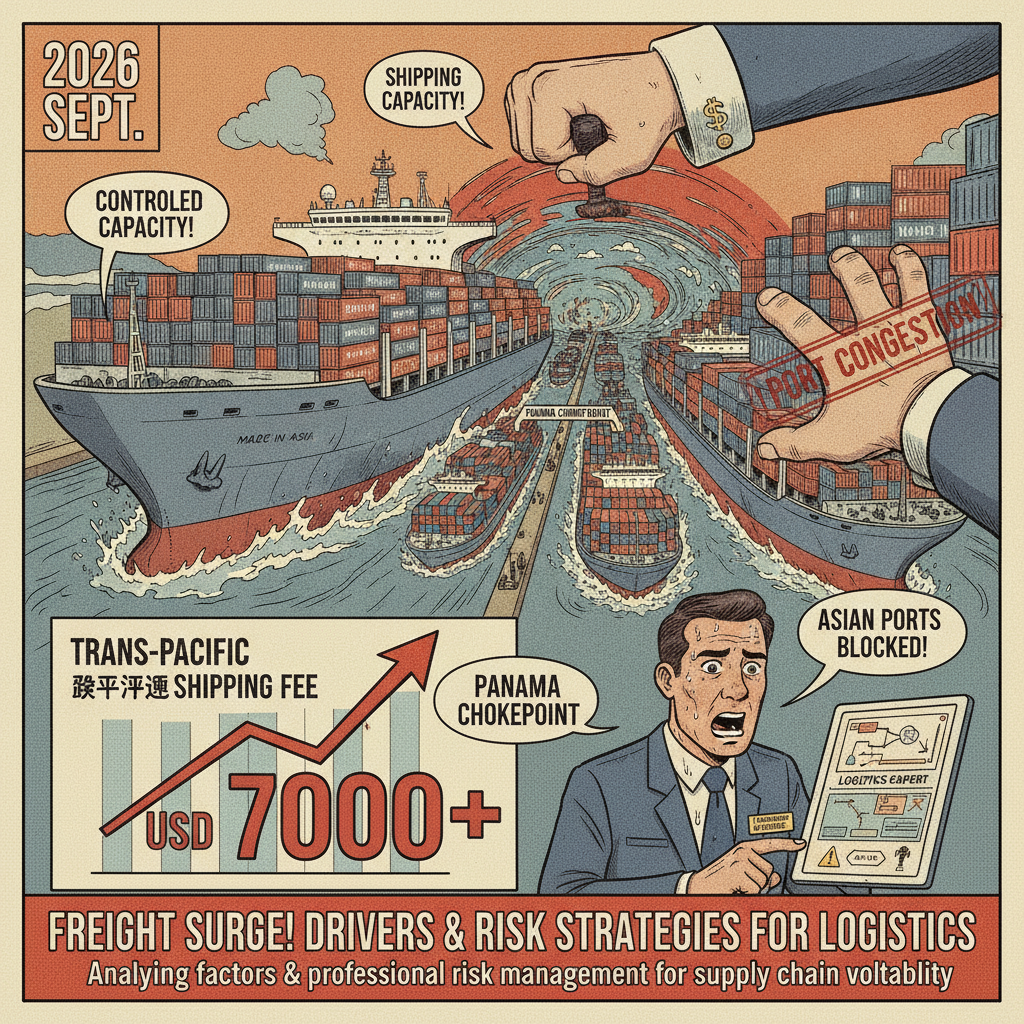
跨太平洋运费现状:呈现逆势上涨态势
进入2026年9月,全球集装箱航运市场呈现出明显的分化趋势。根据Drewry最新发布的世界集装箱指数,尽管全球平均运费稳定在4,465美元/FEU,但跨太平洋运费却表现出强劲的上涨动能。数据显示,从上海到洛杉矶(美西)的即期运费上涨至7,185美元/FEU,而上海至纽约(美东)的运费更是突破9,500美元大关,达到9,587美元/FEU。这一趋势与亚欧航线运费的回落形成了鲜明对比。
驱动跨太平洋运费攀升的核心因素
当前运费的居高不下并非单纯由需求驱动,而是多种复杂的供应链变量共同作用的结果。业内数据分析指出,以下三大因素正在重塑跨太平洋航线的价格结构:
- 航运公司的运力管控:为维持高位运价,承运人通过激进的空白航班策略限制可用运力,导致大量货物的订舱面临被推迟的风险。
- 亚洲核心港口严重拥堵:近期上海、宁波等主要枢纽港口接连遭受恶劣天气影响,船舶靠泊等待时间最长达12天,准班率急剧下降。
- 巴拿马运河与地缘节点吃紧:巴拿马运河的吃水限制措施以及红海危机带来的全球运力重组,继续对跨太平洋运费施加看涨压力。
应对跨太平洋运费波动的策略
面对跨太平洋运费的高位震荡,传统的年度合同报价模型正面临严峻挑战。建议进出口企业密切监控运力变化,在运费、舱位保障以及运输时效之间寻找最优平衡点。此外,通过多元化的物流路由选择以及提升供应链数字化追踪能力,有助于降低因突发性港口拥堵和运价跳涨带来的运营风险。企业需摒弃单一的价格导向,转向综合风险管理。
参考资料
Freight Pulse Update – Lanta LLC, 2026
Carra Globe – Trans-Pacific Freight Rates Analysis
Drewry – World Container Index Assessment (September 2026)
NavilinkGlobal – Freight Rates Splitting in Two Directions (2026)