
亚洲内部贸易成为全球航运的核心增长引擎
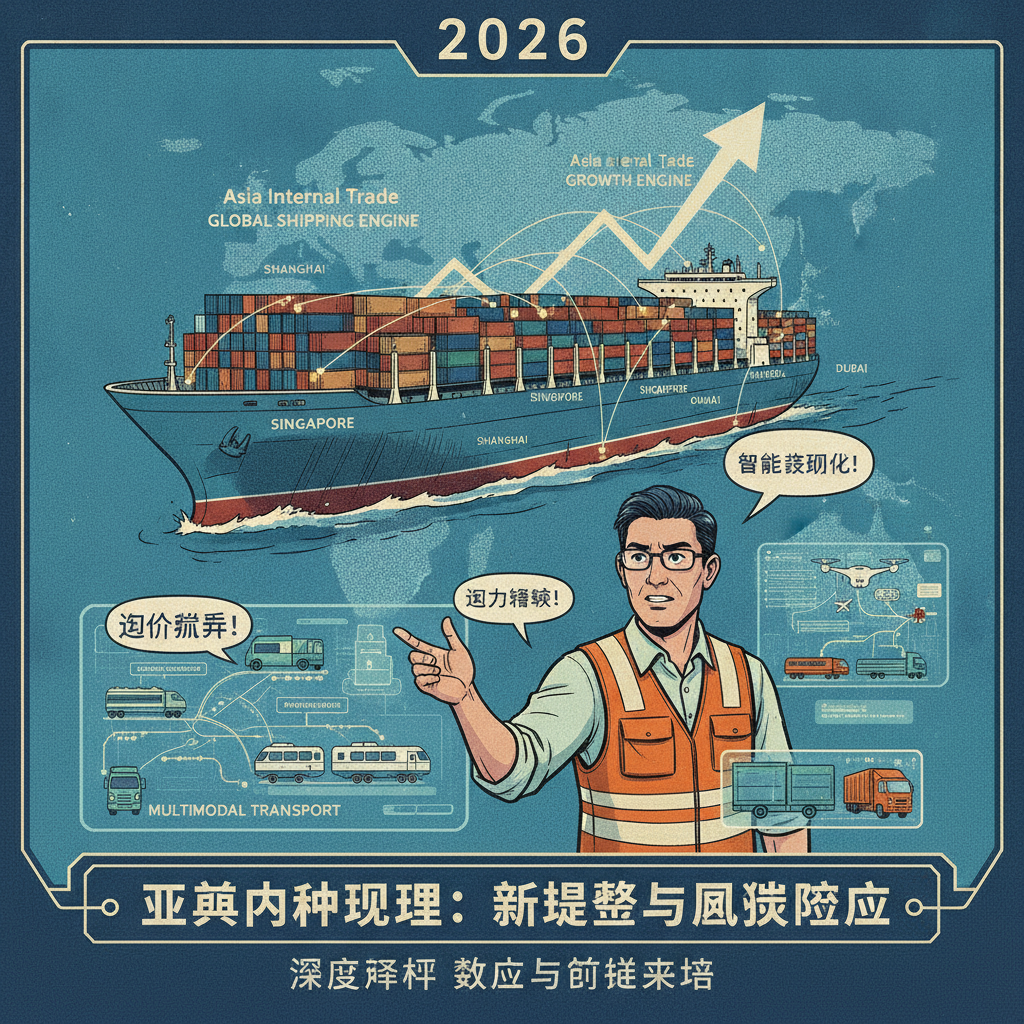
在全球供应链重构的大背景下,亚洲内部贸易扩张(Intra-Asia Trade Expansion)正以前所未有的速度重塑航运物流格局。根据2026年新华·波罗的海国际航运中心发展指数(ISCDI)报告,2025年亚洲内部贸易已跃升为全球最大的贸易航线,集装箱吞吐量实现了5%的同比增长,总吞吐量高达1.93亿TEU。这一显著增长标志着区域经济一体化及制造转移战略正在不断深化,跨国货运重心发生结构性转移。
2026年最新市场数据与运力现状
进入2026年,亚洲内部贸易扩张的趋势更加强劲。市场最新监测数据显示,2026年上半年远东出口量飙升8.9%,极大改变了区域内的运力分布。然而,激增的需求也带来了显著的运力紧缺与运价飙升现象。例如,由于强劲的进口需求,从中国至印度的集装箱现货运价在2026年9月几乎翻倍,上海至加瓦拉尔·尼赫鲁港(JNPA)的运价飙升20%,达到每个40英尺集装箱约3,850美元。
物流专家的战略应对与未来展望
面对亚洲内部贸易扩张带来的市场剧变,德路里(Drewry)于2026年初推出了更新版的亚洲内部集装箱指数(IACI),涵盖18条核心航线,以帮助物流专家更精准地评估现货运价波动风险。针对当前运力局势,供应链与海运决策者应重点关注以下几点应对策略:
- 提前锁定核心航线舱位:鉴于中国至南亚及东南亚节点运力高度紧张,建议实施长协价与现货价组合的提前订舱机制。
- 多式联运网络优化:利用逐渐成熟的公路与短海驳船联运(如东盟ACTS系统),对冲纯海运的高昂成本及部分核心港口的拥堵风险。
- 智能数据与风险管理:采用实时箱位监控及运费指数工具,以动态应对关税波动及区域贸易政策调整。
总之,亚洲内部贸易扩张既是区域经济实力的体现,也对全球物流从业者的运力调度与成本控制提出了更高维度的挑战。唯有依托数据洞察并加速区域供应链网络多元化布局,企业才能在这一轮航运周期中抢占先机。
参考资料
Drewry: Service Expertise – Intra Asia Container Index. Hylios: H1 2026 Container Shipping 8.9% Far East Export Surge. The Loadstar: China-India box rates double as import demand strains vessel space. 2026 Xinhua Baltic International Shipping Centre Development Index. DHL Logistics of Things: Navigating Latest Tariff Developments.